

Кредитные карты с льготным периодом до 1080 дней
ТОП кредитных карт с льготным периодом до 365 дней без процентов – сравните условия и ставки, выберите лучшую и подайте заявку онлайн. На 24.09.2026 доступно 13 предложений в 10 банках - кредитные карты с большим льготным периодом, кэшбеком до 10% и бесплатным обслуживанием.
Топ-5 кредитных карт без процентов
Кредитная карта Т-Банка
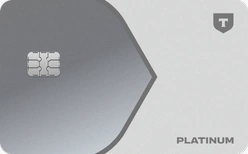
Что даёт карта Т-Банк и почему это выгодно
- Кредитный лимит до 1 000 000 ₽.
- Этого хватит и на крупную покупку, и на непредвиденные расходы. Лимит возобновляемый — после погашения долга снова доступен.
- Льготный период без процентов: 55 дней на любые покупки (продукты, одежда, техника, билеты).
- 120 дней - если вы гасите кредит в другом банке. Это помогает сэкономить на чужих процентах, пока сами не платите проценты.
- Рассрочка до 365 дней.
- Можно разбить крупную покупку на год без переплаты — удобно для техники, мебели или обучения.
- Решение по заявке — за несколько минут.
- Не нужно ждать дни или собирать кипу документов.
- Доставка бесплатно по всей России.
Дополнительные услуги и комиссии
- СМС-информирование 59 ₽ в месяц. Позволяет всегда знать о списаниях и платежах.
- Переводы на карты других банков: до 50 000 ₽ в месяц без комиссии; с подпиской Pro до 100 000 ₽ в месяц бесплатно.
- Это удобно, если нужно быстро перекинуть деньги родственникам или на другой счёт.
Карту привезут в удобное место и время - без дополнительных трат.
Кредитная карта «150 дней без %»

Бесплатная кредитная карта Альфа‑Банка с одобрением за одну минуту:
- Беспроцентный период с даты заключения договора 150 дней.
- Обслуживания бесплатно навсегда
- Кредитный лимит от 10 000 до 1 млн рублей
- Минимальный платеж до 10%, но минимум, 300 руб.
- Снятие наличных до 50 000 руб. - бесплатно, далее 5,9% + 590 руб.
- ПСК на покупки и снятие наличных 58,522%-59,023% годовых
- Процентная ставка на покупки и снятие наличных 58,49%-58,99% годовых
Преимущества Альфа карты "150 дней без процентов"
- Кэшбэк до 50% у партнеров
- Подходит для самозанятых. Без ограничений по размеру дохода
- Удобный интернет-банк «Альфа-Клик» и мобильное приложение «Альфа-Мобайл»
- Выгодно закрывайте кредитки других банков
- Бесплатное пополнение с карт любых банков
- Легко оформить онлайн: заполните заявку, одобрение за 2 минуты, бесплатная доставка
Кредитная Карта ВТБ - до 200 дней без процентов

Больше возможностей для покупок с кредитной картой ВТБ! Заполните онлайн заявку - Узнайте решение банка и ваши персональные условия в течение 5 минут без посещения офиса.
- Кредитный лимит до 1 000 000 рублей
- Льготный период до 110 дней без процентов на покупки
- Рефинансирование кредитных карт: льготный период до 200 дней без процентов на погашение кредиток других банков
- Лимит до 300 000 рублей только по паспорту без справок и прочих документов
- Лимит для неработающих пенсионеров 100 000 рублей
- Обслуживание карты бесплатно
- Кешбэк рублями до 15% в выбранных категориях и до 50% у партнеров
- Оформление без справок (для отдельных категорий клиентов)
- Минимальный платеж 3% от суммы задолженности по кредиту
- Снятие наличных без комиссии в течение 30 дней на сумму до 50 000 рублей для новых клиентов, иначе 5,9% + 590 руб.
- Активация карты в ВТБ Онлайн или в банкомате: совершите любую операцию с использованием ПИН-кода
- Лимит на снятие наличных: дневной – 350 000 рублей, в месяц – 2 000 000 рублей.
Требования к заемщику:
- Гражданство РФ
- Минимальный официальный доход: 15 000 руб./месяц
- Постоянная регистрация в регионе присутствия банка ВТБ
Кредитная карта «115 дней без %»

Кредитная карта Ренессанс Банка «115 дней без %» - бесплатное обслуживание навсегда!
- Кредитный лимит - до 600 000 рублей
- Льготный период:
- до 115 дней на все покупки в первый месяц
- далее - 55 дней без %
- Бесплатный выпуск и обслуживание
- Полная стоимость кредита 59,900%
Преимущества кредитной карты «115 дней без %»
- Снятие наличных и переводы - без льготного периода, с начислением процентов
- Скидки и кешбэк до 50% по акциям от платежной системы «Мир»
- Повышенная ставка по накопительным счетам до 15% годовых при покупках
- Кэшбэк и скидки по акциям партнёров и платёжной системы «Мир»
Требования к заемщикам:
- Паспорт РФ
- Второй документ на выбор
- Возраст от 20 до 70 лет
- Гражданство РФ
- Постоянная регистрация на территории РФ
Карта рассрочки Халва - «Всегда без переплат!»
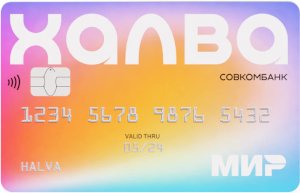
Карта Халва – это всегда рассрочка в 260 000 магазинах-партнерах:
- Возобновляемый кредитный лимит до 500 000 рублей в течение 10 лет
- До 15,5% по накопительному счету
- Рассрочка* в магазинах-партнерах до 24 месяцев.
- ПСК 0% - 14,205%, ПСК 0% годовых при выполнении условий погашения предоставленной рассрочки в течение льготного периода кредитования
- Рассрочка на снятие наличных 3 месяца
- Снятие от 3 000 до 150 000 рублей собственных средств в месяц в любых банкоматах без комиссии
- Кэшбэк до 10% с подпиской «Халва.Десятка» и до 6% без нее*
- Кэшбэк 10% за каждую поездку на такси «Яндекс Go» при выполнении 5х10/5х5
*Потребительский кредит в рамках Федерального закона от 21.12.2013 N 353-ФЗ «О потребительском кредите (займе)»
Преимущества и особенности:
- Мгновенные покупки в рассрочку без оформления документов
- Кредитный лимит по запросу клиента, но может быть скорректирован на основании оценки заемщика
- Широкая партнерская сеть
- Бесконтактные платежи (технология PayPass).
- Выдача карты бесплатно: без комиссии за годовое ведение счета
- Все расходы под контролем в личном кабинете или через мобильное приложение
- Погашение через устройства самообслуживания и офисы Совкомбанка, отделения Почты России, переводом с карты на карту по реквизитам
Требования к клиенту:
- Паспорт гражданина РФ
- Возраст от 18 до 75 лет
- Официальное трудоустройство и стаж не менее 4-х месяцев
- Прописка не должна меняться в течение 4-х месяцев
- Наличие активного номера телефона
*Повышенный кэшбэк начисляется только при оплате телефоном: с помощью Mir Pay или Платежного стикера, по Халве Социальной и в интернет магазинах партнеров.
Сравнение условий кредитных карт с льготным периодом
Кредитные карты с большим льготным периодом 2026
Кредитная карта с большим льготным периодом позволяет оплачивать покупки заемными деньгами банка и при соблюдении условий пользоваться кредитным лимитом без процентов. В 2026 году на рынке есть карты с грейс-периодом от нескольких недель до нескольких месяцев, а по отдельным предложениям заявленный срок достигает 365 дней.
Но максимальное количество льготных дней — не единственный критерий выбора. Нужно проверить, с какой даты начинается грейс, распространяется ли он на переводы и снятие наличных, какой минимальный платеж требует банк и сколько придется платить после окончания льготы.
Кредитка удобна для повседневных покупок, оплаты услуг и как резерв на непредвиденные расходы. Банк устанавливает индивидуальный кредитный лимит, а клиент возвращает потраченные деньги по правилам договора.
Что такое беспроцентный период по кредитной карте?
Беспроцентный период — это срок, в течение которого банк не начисляет проценты на определенную задолженность, если держатель карты соблюдает условия договора. Обычно клиент должен своевременно вносить обязательные платежи и полностью погасить сумму, указанную банком, до окончания льготного срока.
Грейс-период не всегда считается отдельно от даты каждой покупки. Например, банк может установить расчетный период, в течение которого клиент совершает покупки, а затем дать определенное количество дней на погашение сформированной задолженности. Такой принцип используется в том числе для кредитных карт Т-Банка.
Поэтому фраза «до 100 дней» не означает, что каждая покупка автоматически получит ровно 100 льготных дней. Если операция совершена ближе к концу расчетного периода, фактическое время на ее погашение может быть меньше.
Как узнать дату окончания льготного периода
Точную дату погашения лучше смотреть в мобильном приложении или личном кабинете банка. Там обычно отображаются:
- доступный кредитный лимит;
- текущая задолженность;
- сумма обязательного платежа;
- дата внесения платежа;
- сумма, которую нужно вернуть для сохранения льготы;
- операции, совершенные без процентов;
- ставка, применяемая после окончания грейса.
Ориентироваться только на дату покупки рискованно: правила расчета отличаются у разных банков.
Как выбрать большой беспроцентный период
Большой беспроцентный период выгоден прежде всего тому, кто понимает правила его действия и способен вернуть задолженность в установленный срок. Карта со 100–200 льготными днями может оказаться менее удобной, чем предложение с более коротким грейсом, если у первой есть комиссия за нужные клиенту операции или сложные условия обслуживания.
При сравнении предложений проверьте семь параметров.
1. Максимальная продолжительность льготы
Смотрите не только на рекламное значение «до N дней», но и на механизм расчета. Выясните, когда начинается и заканчивается льготный срок и нужно ли полностью закрывать долг к определенной дате.
На 1000bankov.ru в 2026 году представлены предложения, где заявленный грейс достигает 365 дней.
2. Операции, которые входят в льготный период
Чаще всего условия для покупок, переводов и снятия наличных различаются. Банк может применять к выдаче наличных отдельную процентную ставку; такая ставка учитывается и при расчете полной стоимости кредита в предусмотренных законом случаях.
Перед оформлением уточните отдельно:
- покупки в обычных магазинах;
- покупки в интернете;
- оплату ЖКХ и других услуг;
- переводы на банковские карты и счета;
- снятие денег в банкомате;
- операции, которые банк приравнивает к получению наличных.
3. Минимальный платеж
Длительный грейс не означает, что до его окончания можно вообще ничего не платить. Банк может требовать ежемесячный обязательный платеж. Если его пропустить, условия льготы могут измениться в соответствии с договором.
На странице кредитных карт с грейсом до 365 дней 1000bankov.ru указывает для представленных предложений минимальные платежи в размере нескольких процентов от задолженности; конкретное значение нужно проверять по выбранной карте.
4. Процентная ставка и ПСК
Перед заявкой сравните не только льготный срок, но и стоимость кредита после его окончания. Полная стоимость кредита (ПСК) помогает оценить предусмотренные договором расходы заемщика и должна указываться банком в кредитной документации.
Это особенно важно, если есть риск, что полностью вернуть долг к контрольной дате не получится.
5. Комиссии за снятие наличных и переводы
Даже если проценты на задолженность временно не начисляются, отдельная операция может быть платной. Комиссия за перевод или выдачу наличных способна сделать использование карты дорогим независимо от продолжительности грейса.
Поэтому перед первой такой операцией лучше проверить тариф в приложении или документах банка.
6. Стоимость обслуживания
Бесплатная кредитная карта не всегда обслуживается бесплатно при любых обстоятельствах. У банка могут быть условия для отмены платы, отдельная стоимость уведомлений или подключаемых услуг.
Сравнивайте итоговые расходы за год, а не только стоимость выпуска карты.
7. Кэшбэк и бонусная программа
Кэшбэк полезен, если категории совпадают с обычными расходами клиента. Однако бонусы не должны быть главным аргументом в пользу кредитки: проценты и комиссии при неправильном использовании лимита могут превысить полученное вознаграждение.
Как работает льготный период: пример расчета
Предположим, банк формирует выписку раз в месяц, а после нее дает клиенту время на погашение. Если в выписке указано, что для сохранения льготы нужно вернуть 30 000 рублей до 25-го числа, именно эта сумма и эта дата становятся ключевыми.
Возможны три ситуации:
- Клиент вернул всю требуемую сумму вовремя. По операциям, подпадающим под условия грейса, проценты не начисляются.
- Клиент внес только минимальный платеж. Просрочки может не возникнуть, но условия дальнейшего начисления процентов нужно смотреть в договоре.
- Клиент пропустил обязательный платеж. Возможны проценты, неустойка и другие последствия, предусмотренные тарифом и договором.
Самостоятельный расчет полезен для планирования бюджета, но контрольную сумму лучше сверять с выпиской банка: разные кредиторы используют разные правила грейс-периода.
Какие операции могут не попасть под льготу
Снятие наличных, денежные переводы и некоторые операции, приравненные банком к наличным, могут обслуживаться иначе, чем обычная оплата покупки. Поэтому кредитная карта с длинным грейсом наиболее предсказуема, когда используется именно для тех операций, которые прямо перечислены банком как льготные.
Отдельно следует проверять:
- переводы физическим лицам;
- снятие денег в банкоматах;
- пополнение электронных кошельков;
- отдельные финансовые операции;
- комиссии за оформление рассрочки.
Например, Т-Банк предлагает по кредитным картам отдельные варианты рассрочки, причем некоторые из них могут предусматривать индивидуальную комиссию. Это другой механизм, поэтому его условия нельзя автоматически приравнивать к обычному грейс-периоду карты.
Порядок оформления кредитки без процентов
Кредитную карту с длинным льготным периодом можно заказать онлайн или в отделении банка. Чтобы пользоваться заемными средствами без процентов, до подачи заявки проверьте не только продолжительность грейса, но и порядок погашения задолженности.
Алгоритм оформления:
- Сравните предложения банков. Отберите карты по длительности грейса, лимиту и стоимости обслуживания.
- Проверьте тарифы. Посмотрите ставки, ПСК, комиссии за переводы и снятие наличных.
- Изучите правила льготного периода. Особенно дату его начала и перечень льготных операций.
- Заполните заявку. Укажите достоверные данные о себе, доходе и занятости.
- Дождитесь решения банка. Одобрение карты и размер лимита определяются индивидуально.
- Получите и активируйте карту.
- Проверьте первую выписку. Зафиксируйте дату обязательного платежа и сумму полного погашения.
Одобрение большого лимита не гарантируется даже при высоком доходе. Банк оценивает заемщика по собственной модели и может учитывать сведения о текущих обязательствах и долговой нагрузке. Банк России определяет показатель долговой нагрузки как отношение среднемесячных платежей по кредитам и займам к среднемесячному доходу заемщика.
Какие документы нужны для оформления кредитной карты
Для подачи заявки на кредитную карту обычно требуется паспорт. Остальной набор документов зависит от банка, суммы лимита и способа подтверждения сведений о клиенте.
Банк может дополнительно запросить:
- документ о занятости;
- подтверждение дохода;
- загранпаспорт;
- ИНН или другие документы.
Не стоит считать, что высокий кредитный лимит автоматически требует полный комплект справок. Одни банки принимают решение по паспорту и информации из доступных им источников, другие могут попросить дополнительное подтверждение дохода.
Кому подойдет кредитная карта с длинным грейс-периодом
Такой продукт удобен клиенту, который регулярно контролирует расходы и способен погасить задолженность до установленной даты.
Карта может подойти, если:
- нужна финансовая подушка на короткий срок;
- зарплата поступает позже даты крупной покупки;
- расходы заранее запланированы;
- есть возможность полностью вернуть использованный лимит;
- клиент регулярно проверяет выписки и обязательные платежи.
Длинный грейс также может быть удобен для крупной покупки, если условия конкретной карты действительно распространяются на эту операцию.
Кому кредитка может не подойти
Кредитная карта с льготным периодом становится рискованным инструментом, если кредитный лимит воспринимается как дополнительный доход.
Стоит рассмотреть другие варианты, если:
- денег регулярно не хватает даже на обязательные расходы;
- уже есть несколько кредитов и высокий ежемесячный платеж;
- нет резерва для погашения задолженности;
- планируется постоянно снимать наличные;
- есть риск забывать о датах платежей;
- покупка настолько крупная, что погасить ее за время грейса нереально.
В такой ситуации нужно заранее сравнить кредитку с потребительским кредитом и оценить общую переплату, а не только размер ежемесячного платежа.
Основные риски кредитных карт с большим льготным периодом
Главный риск — потерять льготу из-за неправильного понимания условий. Самая длинная заявленная продолжительность грейса не помогает, если клиент пропустил платеж или совершил операцию, на которую льгота не распространяется.
Также следует учитывать:
- процентную ставку после завершения грейса;
- комиссии за отдельные операции;
- стоимость дополнительных услуг;
- индивидуальный кредитный лимит;
- риск увеличить долговую нагрузку;
- возможность изменения тарифов в предусмотренном договором порядке.
До подписания договора сравните ПСК и индивидуальные условия кредитования. Банк России указывает, что полная стоимость кредита предназначена для оценки затрат заемщика по договору.
Частые ошибки при использовании льготного периода
Путать льготный период с отсутствием обязательных платежей
Даже во время грейса банк может требовать минимальный ежемесячный платеж. Его срок и размер нужно смотреть в выписке.
Считать срок от каждой покупки самостоятельно
У некоторых карт грейс привязан к расчетному периоду или выписке. Поэтому две покупки, совершенные в разные дни, могут иметь разное фактическое количество дней до погашения.
Снимать наличные, не проверив тариф
Для наличных банк вправе устанавливать отдельную ставку, поэтому сначала нужно проверить условия конкретной операции.
Вносить деньги в последний момент
Перевод на карту или счет может зачисляться не так, как ожидает клиент. Лучше учитывать правила банка и ориентироваться на фактическое зачисление платежа.
Смотреть только на рекламный срок
«До 365 дней» — это максимальное значение при определенных условиях, а не универсальный срок для каждой покупки и каждого клиента.
Что проверить перед заявкой
Перед оформлением кредитной карты ответьте на несколько вопросов:
- сколько реально длится грейс для обычных покупок;
- с какого дня банк начинает его считать;
- какую сумму придется вносить ежемесячно;
- когда нужно полностью погасить задолженность;
- действует ли льгота на переводы;
- действует ли льгота на снятие наличных;
- сколько стоит обслуживание;
- есть ли платные уведомления и дополнительные услуги;
- какая ПСК указана в индивидуальных условиях;
- какая ставка начнет действовать при невыполнении требований;
- какой лимит банк готов предоставить именно вам.
Если хотя бы один из этих пунктов непонятен, лучше уточнить его до первой операции по карте.
Часто задаваемые вопросы
Грейс-период может не действовать при:
- снятии наличных денег;
- переводе денег на другие счета;
- оплате азартных игр;
- просрочке платежа.
К минусам можно отнести:
- высокие проценты за пользование кредитными средствами в случае просрочки платежа;
- необходимость ежемесячно вносить минимальный платеж;
- риск попасть в кредитную кабалу.
Такие кредитки предлагают многие банки РФ, например:
- Т-Банк (Тинькофф)
- Альфа-Банк
- ВТБ
- Ренессанс Банк (Ренессанс Кредит)
- Совкомбанк
Да, если это предусмотрено условиями карты. Минимальный платеж и полное погашение для сохранения льготы — разные требования, поэтому ориентироваться нужно на выписку банка.
Льготный период на снятие наличных действует только тогда, когда это прямо предусмотрено условиями конкретной карты. Банк может устанавливать для выдачи наличных отдельные ставки и комиссии.
Да, кредитная карта обычно предусматривает возобновляемый лимит: после погашения задолженности доступная сумма восстанавливается в пределах установленного банком лимита. Правила нового периода без процентов зависят от конкретного продукта.
Если долг всегда полностью погашается в рамках льготы, важнее удобные правила грейс-периода и отсутствие лишних комиссий. Если есть вероятность переноса задолженности, ставка после окончания льготы и ПСК становятся особенно важными.
Полезные статьи про карты с льготным периодом
- Кредитная карта Т-Банка: 120 дней без процентов на перевод баланса
- Кредитная карта Т-Банка остается одним из самых востребованных продуктов на...
- Гайд: как пользоваться грейс-периодом и что делать, если банк закрыл кредитную карту или обнулил лимит
- Пользоваться грейс-периодом по кредитной карте можно без процентов, если...
- Конфликт условий кредитных карт: снятие наличных без комиссии или с комиссией, но в грейс-период
- Снимать наличные с кредитной карты можно, но условия почти всегда хуже, чем по...
- Лучшие кредитные карты с длинным льготным периодом в 2026 году
- Кредитные карты с длинным льготным периодом — это не просто платежные...
Другие виды кредитных карт
- Преимущества
- Без годового обслуживания
- Снятие без %
- Самые выгодные
- Лучшие кредитки
- С онлайн-заявкой
- С доставкой
- С кэшбеком
- Моментальные
- За 5 минут
- Безлимитные
- Без посещения банка
- Акции банков по картам
- Акции по вкладам и инвестициям
- Платежная система
- МИР
- Категория
- Золотые
- Виртуальные
- Новые кредитки
- По суммам
- На 50 000 рублей
- На 100 000 рублей
- На 150 000 рублей
- На 200 000 рублей
- На 300 000 рублей
- На 500 000 рублей
- Льготный период
- 50 дней без %
- 60 дней без %
- 90 дней без %
- 100 дней без %
- 110 дней без %
- 120 дней без %
- 365 дней без %
- Целевые
- Карты рассрочки
- Для пенсионеров
- Безработным
- Студентам
- С 18 лет
- С 19 лет
- С 20 лет
- С 21 года
- Для путешествий
- Для снятия наличных
- Условия
- Которые дают всем
- Без справок
- Без отказа
- Без проверки
- По паспорту
- С плохой КИ
- 100% одобрения
- Доступные
- С низким %
- По почте
- Кредитные карты в городах
- Москва
- Санкт-Петербург
- Новосибирск
- Екатеринбург
- Казань
- Нижний Новгород
Отзывы про карты с льготным периодом
Мне заблокировали карту, оператор не отвечает, уже 6 дней мне зарплата приходит на карту, прошу разобраться в данной ситуации,или я подам в суд
Банк заблокировал перевод. Карту и денежные срества. Невозможно дозвонится. Чат прдердки не работает. Деньги не выводят в другой банк. Прошло 4 дня решить вопрос не получается. Сумма в банке озоне большая. Это реальные беспредел. Придеттся идти в прокуратору.
Банковское приложение, которым удобно пользоваться
Приложение альфа у меня открывается чаще любого другого банковского сервиса. Утром могу быстро проверить поступление денег, днем оплатить покупки или перевести кому то сумму, вечером посмотреть расходы за неделю. Интерфейс простой, поэтому не приходится долго искать нужную функцию. Еще удобно настраивать автоплатежи. Один раз выставил дату и сумму, дальше не нужно постоянно держать это в голове. Отдельный плюс для меня в том, что приложение нормально работает с включенным VPN. Из небольших минусов замечал, что после некоторых операций баланс обновляется не моментально. Также хотелось бы самому менять порядок карт на главном экране, а сейчас они расположены фиксированно. Но в повседневном использовании это не мешает, большинство банковских вопросов спокойно решаю с телефона.
Пользуюсь двумя кассами и ни за одну не плачу
Занималась оформлением ИП в этом банке. Вернее, я только анкету заполнила, остальное за меня банк сделал. После открытия кофейни арендовала торговый эквайринг. Приехал представитель Андрей. Привез мне две переносные кассы. Они с подключением к вайфаю и блютузу. Обе отлично работают, принимают карты всех банков. Чеки распечатывают мне за 2-3 секунды. Клиентам не приходится долго ждать. За саму аренду не плачу. Пользуюсь пакетом за 1990 руб в месяц. Туда входят операции на 100 тыс руб. Пока лимит не превышаю