Налоги для ИП и ООО в 2027 году: что изменится, кто заплатит больше и как подготовиться
С 1 января 2027 года в России изменятся налоговые правила для индивидуальных предпринимателей и организаций. Лимит доходов для применения патента снизится с 20 до 15 млн рублей, а порог освобождения от НДС на упрощенной системе налогообложения (УСН) сохранится на уровне 20 млн рублей. Для организаций также изменится порядок расчета и уплаты имущественных налогов.
Не всем предпринимателям придется платить больше. Основные риски возникают у бизнеса, который превышает установленные лимиты или работает по долгосрочным договорам с фиксированными ценами. Разберем изменения, покажем расчеты и объясним, что нужно проверить до конца 2026 года.
Главное о налогах в 2027 году
- НДС на УСН. Если доход за 2026 год не превысил 20 млн рублей, бизнес в общем случае сохраняет освобождение от НДС с начала 2027 года.
- Патент для ИП. Лимит доходов снизится до 15 млн рублей. Если доход за 2026 год превысил эту сумму, использовать патент в 2027 году не получится.
- Ставки НДС. Основная ставка останется на уровне 22%. Для бизнеса на УСН при соблюдении условий доступны специальные ставки 5% и 7%.
- Имущественные налоги ООО. ФНС начнет самостоятельно рассчитывать транспортный, земельный налоги и налог на имущество по кадастровой стоимости.
- Сроки уплаты. Для отдельных имущественных налогов организаций изменятся даты внесения годовых и авансовых платежей.
- Главный совет — до конца 2026 года посчитать доходы, проверить действующие договоры и определить, сохранится ли право на выбранный налоговый режим.
Какие налоги изменятся для ИП и ООО с 2027 года
Основные изменения затронут предпринимателей на патенте, бизнес на УСН и организации, владеющие недвижимостью, земельными участками или транспортом.
| Параметр | 2026 год | 2027 год |
|---|---|---|
| Лимит освобождения от НДС на УСН | 20 млн ₽ | 20 млн ₽ |
| Лимит доходов для патента | 20 млн ₽ | 15 млн ₽ |
| Основная ставка НДС | 22% | 22% |
| Специальные ставки НДС на УСН | 5% и 7% | 5% и 7% |
| Расчет транспортного и земельного налогов организаций | Самостоятельно | ФНС |
| Расчет налога на кадастровую недвижимость организаций | Самостоятельно | ФНС |
| Декларации по налогу на прибыль обособленных подразделений | Отдельная отчетность по месту учета подразделений | Единая декларация головной организации |
Изменения предусмотрены, в частности, Федеральным законом от 28 ноября 2025 года № 425-ФЗ и Федеральным законом от 4 июля 2026 года № 228-ФЗ.
Важно различать повышение налоговой ставки и появление обязанности платить налог. Например, основная ставка НДС выросла до 22% еще в 2026 году. Но предприниматель, который в 2027 году впервые утратит освобождение от НДС, столкнется с дополнительной налоговой нагрузкой именно в этот период.
НДС на УСН в 2027 году: кто должен платить
В 2027 году ИП и ООО на УСН освобождаются от уплаты НДС, если их доход за 2026 год не превысил 20 млн рублей. Этот порог сохранен на 2027–2029 годы.
Если доход за 2026 год оказался выше 20 млн рублей, обязанность исчислять НДС возникает с 1 января 2027 года. Если лимит превышен в течение самого 2027 года, НДС нужно начислять с первого числа следующего месяца.
Освобождение действует автоматически. Подавать отдельное уведомление в ФНС для его получения не требуется.
Пример: когда ИП начинает платить НДС
Предприниматель работает на УСН «Доходы». За 2026 год он заработал 18 млн рублей, поэтому с января 2027 года сохраняет освобождение от НДС.
В августе 2027 года доход с начала года достиг 21 млн рублей.
В таком случае:
- В августе превышен лимит 20 млн рублей.
- С 1 сентября предприниматель начинает исчислять НДС по облагаемым операциям.
- Нужно выбрать допустимую ставку и вести соответствующий налоговый учет.
- Начислять НДС за предыдущие месяцы только из-за августовского превышения не требуется.
При определении лимита учитывают доходы по правилам Налогового кодекса, а не все поступления на расчетный счет. Например, перевод собственных денег между счетами сам по себе не увеличивает налоговый доход.
Если предприниматель совмещает УСН и патент, для проверки порога освобождения от НДС учитываются доходы по обоим режимам.
Какие ставки НДС действуют для УСН
После утраты освобождения предприниматель должен определить подходящий порядок расчета НДС.
| Ставка | Особенности |
|---|---|
| 5% | Специальная ставка для бизнеса на УСН в установленном диапазоне доходов, без обычного права на вычет входного НДС |
| 7% | Специальная ставка для более высокого диапазона доходов, также без обычного права на вычет |
| 22% | Основная ставка с возможностью применять предусмотренные законом налоговые вычеты |
Выбор зависит от доходов и характера операций. Не все ставки доступны произвольно, а для отдельных товаров и услуг действуют специальные правила.
Пониженная ставка не всегда означает меньший налог. Если компания много закупает у поставщиков с НДС, общая ставка с вычетами может оказаться выгоднее.
Например, магазин закупает товары с входным НДС, а затем перепродает их. При общей ставке он может принять к вычету налог из документов поставщика при соблюдении требований НК РФ. При специальных ставках 5% и 7% такой обычный вычет недоступен.
Поэтому перед выбором ставки нужно сравнить не только размер НДС с продаж, но и сумму входного налога, которую удастся принять к вычету.
Сколько бизнес может потерять из-за НДС в 2027 году
Дополнительная налоговая нагрузка особенно заметна, когда цена договора фиксирована, а увеличить ее после появления НДС нельзя.
Предположим, компания оказывает услуги по договору на 3 млн рублей. После утраты освобождения по соответствующей операции применяется НДС 5%. При этом стороны согласовали фиксированную итоговую цену, включающую налог.
НДС рассчитывается так:
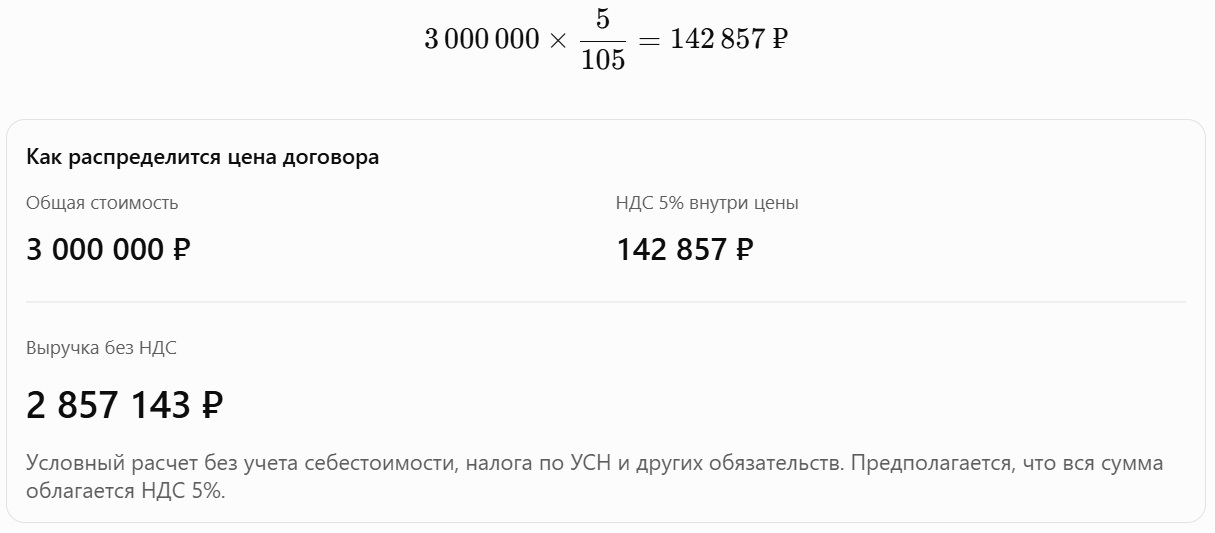
Условный расчет без учета себестоимости, налога по УСН и других обязательств. Предполагается, что вся сумма облагается НДС 5%.
Если договор изначально предусматривал цену без НДС с возможностью начисления налога дополнительно, финансовый результат может быть другим.
Поэтому перед 2027 годом предпринимателям стоит проверить долгосрочные договоры и выяснить, предусмотрена ли в них возможность изменения цены при появлении новых налоговых обязательств.
Патент для ИП в 2027 году: лимит снизится до 15 млн рублей
С 1 января 2027 года лимит доходов для патентной системы налогообложения (ПСН) составит 15 млн рублей вместо 20 млн рублей в 2026 году.
При определении права на патент учитывается доход как за предыдущий календарный год, так и в течение года применения режима.
Снижение лимита происходит поэтапно.
| Год | Лимит доходов для ПСН |
|---|---|
| 2025 | 60 млн ₽ |
| 2026 | 20 млн ₽ |
| 2027 | 15 млн ₽ |
| 2028 | 10 млн ₽ |
Изменения установлены Федеральным законом № 425-ФЗ.
Что будет, если доход ИП за 2026 год превысил 15 млн рублей
Допустим, предприниматель занимается ремонтом техники и применяет патент. За 2026 год его доход составил 17 млн рублей.
В 2026 году эта сумма не превышает установленный лимит 20 млн рублей. Но для применения патента в 2027 году уже действует ограничение 15 млн рублей.
Следовательно, предприниматель не сможет использовать ПСН в 2027 году.
Если ранее ИП совмещал патент с УСН, он может продолжить работу на упрощенной системе при соблюдении ее условий. Если использовал только патент, необходимо заранее определить порядок перехода на другой режим.
При совмещении ПСН и УСН для проверки лимита патента учитываются доходы по обоим режимам.
Что произойдет, если лимит патента превышен в течение 2027 года
Если предприниматель получил патент на 2027 год, но затем превысил допустимый доход, он утрачивает право на ПСН с начала соответствующего налогового периода патента.
Это может потребовать пересчета налогов по другому режиму. Поэтому особенно важно контролировать доходы, если выручка приближается к 15 млн рублей.
Выгодные акции банков на сегодня
Показать все акции банков (18)
Что выгоднее в 2027 году: патент или УСН
Патент не всегда дешевле упрощенной системы. Итоговая налоговая нагрузка зависит от региона, вида деятельности, доходов, расходов и страховых взносов.
| Критерий | Патент | УСН «Доходы» | УСН «Доходы минус расходы» |
|---|---|---|---|
| Кто может применять | ИП | ИП и ООО | ИП и ООО |
| База налога | Потенциальный доход | Учитываемые доходы | Доходы за вычетом учитываемых расходов |
| Базовая ставка | 6% | 6% | 15% |
| Влияют ли расходы на налоговую базу | Нет | Нет | Да |
| Ограничение по доходу | 15 млн ₽ в 2027 году | Общие лимиты УСН | Общие лимиты УСН |
| Возможная обязанность платить НДС | По отдельным операциям | При утрате освобождения | При утрате освобождения |
Региональные законы могут предусматривать пониженные ставки. Страховые взносы также влияют на итоговый расчет в установленном порядке.
Пример: как сравнить два варианта УСН
Предположим, предприниматель получает 12 млн рублей дохода в год. Подтвержденные расходы составляют 8 млн рублей.
При УСН «Доходы» и базовой ставке 6% предварительная сумма налога:
12 000 000 × 6% = 720 000 рублей.
При УСН «Доходы минус расходы» и базовой ставке 15%:
(12 000 000 − 8 000 000) × 15% = 600 000 рублей.
Во втором случае расчетный налог меньше на 120 000 рублей.
Однако это предварительное сравнение. Оно не учитывает возможное уменьшение налога при УСН «Доходы» на страховые взносы, минимальный налог, региональные льготы и другие особенности.
Поэтому выбирать режим только по приведенным ставкам нельзя. Для корректного сравнения необходимо рассчитать общую нагрузку бизнеса.
Какие налоги для ООО изменятся в 2027 году
Для организаций изменения связаны не только с налоговыми ставками, но и с порядком расчета обязательных платежей.
ФНС начнет самостоятельно рассчитывать имущественные налоги
С налогового периода 2027 года налоговые органы будут самостоятельно рассчитывать для организаций:
- транспортный налог;
- земельный налог;
- налог на имущество, база по которому определяется по кадастровой стоимости.
Организации получат сообщения с рассчитанными суммами. Самостоятельно исчислять эти налоги за новые периоды по общему правилу больше не потребуется.
Но обязанность своевременно платить налог сохраняется. Кроме того, бизнес должен проверять правильность сведений об объектах имущества и доступных льготах.
Если организация не согласна с расчетом ФНС, она вправе представить пояснения и подтверждающие документы.
Исключение: налог на имущество организаций, рассчитываемый по среднегодовой стоимости. По таким объектам организации продолжат самостоятельно определять налоговые обязательства.
Когда нужно платить имущественные налоги в 2027 году
Для транспортного и земельного налогов организаций меняются сроки уплаты.
| Платеж | Новый срок |
|---|---|
| Авансовый платеж за I квартал 2027 года | 28 мая 2027 года |
| Авансовый платеж за II квартал 2027 года | 30 августа 2027 года с учетом переноса с выходного |
| Авансовый платеж за III квартал 2027 года | 29 ноября 2027 года с учетом переноса с выходного |
| Годовой налог за 2027 год | 28 марта 2028 года, с учетом возможного переноса |
Новое общее правило — годовой платеж не позднее 28 марта следующего года, авансы не позднее 28-го числа второго месяца после отчетного периода.
По налогам за 2026 год применяются прежние сроки. В частности, транспортный и земельный налоги организаций за 2026 год нужно уплатить не позднее 1 марта 2027 года с учетом переноса выходного дня.
Для компаний с филиалами упростится декларация по налогу на прибыль
С 2027 года организации с обособленными подразделениями будут представлять единую декларацию по налогу на прибыль через головную организацию.
Отдельные декларации по месту нахождения каждого подразделения больше не потребуются. При этом показатели подразделений продолжат отражаться в декларации отдельно.
Новый порядок применяется начиная с отчетности за 2026 год. Это сокращает объем отчетности, но не отменяет обязанность правильно рассчитывать и распределять налог.
Как подготовить бизнес к налогам 2027 года
Подготовку стоит начать с проверки доходов за 2026 год. Особенно это важно для предпринимателей, у которых годовая выручка приближается к 15 или 20 млн рублей.
1. Посчитайте доходы за 2026 год
Проверьте, сколько бизнес заработал по правилам применяемого налогового режима. Если совмещаете УСН и патент, учитывайте особенности суммирования доходов.
Сравните результат с двумя порогами: 15 млн рублей для ПСН и 20 млн рублей для освобождения от НДС на УСН.
2. Пересчитайте налоговую нагрузку
Если патент станет недоступен, сравните допустимые альтернативы. Если предстоит платить НДС, рассчитайте налог при общей и специальных ставках.
При расчетах учитывайте не только налоги, но и расходы на бухгалтерию, программное обеспечение и документооборот.
3. Проверьте договоры с покупателями
Особое внимание уделите соглашениям, которые продолжат действовать в 2027 году.
Выясните, включен ли НДС в стоимость товаров и услуг и предусмотрено ли изменение цены при смене налоговых условий.
4. Подготовьте учет к НДС
Если в 2027 году возникнет обязанность платить НДС, может потребоваться изменить настройки учетной системы, порядок оформления счетов-фактур и подготовки деклараций.
Нужно также проверить настройки онлайн-кассы и документы для покупателей, если изменения затрагивают расчеты с ними.
5. Подайте уведомление о смене налогового режима
Если бизнес переходит на УСН с 1 января 2027 года, по общему правилу уведомление подают не позднее 31 декабря 2026 года.
С учетом переноса нерабочих дней предельный срок приходится на 11 января 2027 года. При этом безопаснее направить уведомление до конца декабря, предварительно проверив право на УСН.
ФНС использует форму уведомления КНД 1154004, утвержденную приказом от 30 апреля 2026 года № ЕД-1-3/285@.
Что делать, если ИП или ООО превысили налоговый лимит
Превышение лимита не всегда означает потерю права на применяемый налоговый режим. Последствия зависят от конкретного ограничения.
| Ситуация | Что происходит |
|---|---|
| Доход на УСН превысил 20 млн ₽ | Возникает обязанность платить НДС, но само право на УСН сохраняется |
| Доход для ПСН превысил 15 млн ₽ в 2027 году | ИП утрачивает право на патент по установленным правилам |
| Бизнес превысил общий лимит УСН | Возможна потеря права на упрощенную систему |
| Налог не был начислен после превышения лимита | Нужно пересчитать обязательства и проверить необходимость исправления отчетности |
Если налог не уплачен вовремя, могут начисляться пени. В предусмотренных статьей 122 НК РФ случаях штраф составляет 20% от неуплаченной суммы, а при доказанном умышленном нарушении — 40%.
Самостоятельное выявление ошибки позволяет проверить возможность ее исправления и условия освобождения от ответственности. Для этого необходимо учитывать требования статьи 81 НК РФ.
Нужно ли брать кредит для уплаты новых налогов
Кредит для бизнеса может помочь закрыть временный кассовый разрыв, но не решает проблему постоянной нехватки прибыли.
Например, компания выполнила работы и ожидает оплату от заказчика через два месяца, а срок уплаты налогов наступает раньше. В такой ситуации сначала стоит оценить возможность получения аванса, изменения графика расчетов или использования собственных резервов.
Если этих средств недостаточно, можно сравнить овердрафт и краткосрочный кредит для бизнеса.
Перед оформлением важно проверить процентную ставку, комиссии, требования к обеспечению и общую стоимость заемных средств.
При этом расходы по кредиту не должны превращать прибыльную операцию в убыточную. Если бизнес вынужден постоянно занимать деньги для перечисления налогов, необходимо пересматривать финансовую модель, а не увеличивать долговую нагрузку.
Частые вопросы о налогах в 2027 году
Какие налоги повысятся для ИП в 2027 году?
В 2027 году для ИП главным изменением станет снижение лимита патента до 15 млн рублей. Дополнительная нагрузка также может возникнуть у предпринимателей на УСН, которые утратят освобождение от НДС после превышения дохода в 20 млн рублей. Всеобщего повышения ставок для каждого ИП не предусмотрено.
Какой лимит доходов для УСН без НДС в 2027 году?
Лимит доходов для освобождения от НДС на УСН в 2027 году составляет 20 млн рублей. Он учитывается за предыдущий и текущий календарные годы по установленным правилам.
Сколько можно заработать на патенте в 2027 году?
В 2027 году лимит доходов для применения патента составляет 15 млн рублей. При проверке права на ПСН учитываются доходы предыдущего и текущего календарных лет. При совмещении ПСН и УСН учитываются доходы по обоим режимам.
Нужно ли платить НДС на УСН при доходе 10 млн рублей?
При доходе 10 млн рублей за предыдущий год предприниматель на УСН в общем случае сохраняет освобождение от НДС в 2027 году. Исключения возможны для отдельных операций, например импорта товаров или исполнения обязанностей налогового агента.
Можно ли остаться на УСН, если доход превысил 20 млн рублей?
Да, превышение 20 млн рублей само по себе не означает утрату права на УСН. Этот порог определяет обязанность платить НДС. Для сохранения упрощенной системы действуют другие ограничения, в том числе по доходам, численности работников и стоимости основных средств.
Будет ли НДС 22% в 2027 году?
Да, основная ставка НДС в 2027 году составляет 22%. Она действует с 1 января 2026 года. При соблюдении требований законодательства бизнес на УСН может применять специальные ставки 5% или 7%.
Отменят ли налог для самозанятых в 2027 году?
Отмена налога на профессиональный доход (НПД) с 1 января 2027 года не установлена. Действующее законодательство предусматривает проведение эксперимента по этому режиму до конца 2028 года.
Что будет, если ИП потеряет право на патент?
Если ИП утратит право на патент, налоги за соответствующий период придется рассчитывать по другому применимому режиму. Последствия зависят от того, совмещал ли предприниматель ПСН с УСН или другими режимами и когда возникло основание для утраты права.
Вывод: что важно учесть предпринимателям в 2027 году
Налоговые изменения 2027 года не означают автоматического увеличения платежей для всех ИП и ООО. Однако предпринимателям на патенте необходимо учитывать новый лимит 15 млн рублей, а бизнесу на УСН — следить за порогом освобождения от НДС в 20 млн рублей.
Самая затратная ошибка — обнаружить новые налоговые обязательства после заключения договоров и получения оплаты. Чтобы избежать неожиданной нагрузки, стоит заранее рассчитать доходы, проверить право на выбранный режим, оценить влияние НДС на цены и подготовить учет.
Источники
ФНС России — изменения налогового законодательства и лимитов специальных режимов.
ФНС России — сохранение порога НДС на УСН в размере 20 млн рублей.
ФНС России — поэтапное снижение лимита доходов для патента.
ФНС России — имущественные налоги организаций с 2027 года.
ФНС России — новые правила деклараций по налогу на прибыль.
Налоговый кодекс РФ: статьи 81, 122, 145, 164, 346.12, 346.13 и 346.45.
 Автор: Александра Васнецова
Обнаружили ошибку? Выделите ее и нажмите Ctrl + Enter.