Рынок МФО перед реформой 1 октября 2026 года: кому запретят третий заем и как кредиторы уже меняют займы
С 1 октября 2026 года российский рынок микрозаймов входит в новый этап регулирования. Микрофинансовая организация не сможет выдать человеку еще один заем с полной стоимостью кредита выше 200% годовых, если у него уже есть два непогашенных кредита или займа с такой же высокой ПСК.
Но запрет «третьего дорогого займа» — только промежуточный этап реформы.
Он будет действовать всего шесть месяцев — с 1 октября 2026 года по 31 марта 2027 года включительно. Уже с 1 апреля 2027 года правила станут существенно жестче: ориентир снизится с ПСК выше 200% до ПСК выше 100%, одновременно появится фактический принцип «один дорогой заем в руки» и трехдневный период охлаждения между такими займами.
При этом рынок начал перестраиваться еще до вступления запрета в силу. Банк России уже фиксирует сокращение выдач наиболее дорогих займов, рост отказов, изменение скоринговых моделей и активный переход МФО к продуктам с лимитом кредитования. Во II квартале 2026 года на транши по ранее открытым лимитам пришлось уже 59% всех выдач МФО гражданам.
Разбираемся, что именно произойдет 1 октября, почему новое правило действует только до 31 марта 2027 года и как МФО уже меняют бизнес-модели перед следующим, более жестким этапом реформы.
Главное за минуту
Система меняется в три этапа.
| Дата | Что меняется |
|---|---|
| 1 апреля 2026 года | Максимальные начисления по новым потребительским кредитам и займам сроком до года снижены со 130% до 100% первоначальной суммы |
| 1 октября 2026 года | МФО нельзя выдавать новый заем с ПСК выше 200%, если у заемщика уже есть два непогашенных кредита или займа с ПСК выше 200% |
| 1 апреля 2027 года | Начинает действовать более жесткий режим для займов с ПСК выше 100%: новый такой заем можно получить только после полного прекращения предыдущего обязательства и трехдневного периода охлаждения |
Главное, что важно не перепутать: ограничение переплаты 100% от суммы займа и ПСК 100% годовых — это разные нормы.
Что именно запретят с 1 октября 2026 года
Федеральный закон от 29 декабря 2025 года № 545-ФЗ устанавливает специальный переходный режим.
С 1 октября 2026 года до 1 апреля 2027 года МФО не вправе согласовать и выдать новый потребительский заем с ПСК выше 200% годовых, если у человека уже существуют непогашенные обязательства по двум договорам потребительского кредита или займа с ПСК выше 200% годовых.
Учитываются договоры не только в той МФО, куда человек пришел за новым займом.
Закон говорит об обязательствах, заключенных с любыми кредитными организациями и микрофинансовыми организациями.
То есть возможна ситуация:
заем № 1 в МФО + кредит № 2 в банке + попытка взять новый микрозаем = ограничение может сработать, если каждый из учитываемых договоров соответствует установленному законом порогу ПСК.
Упрощенно правило выглядит так
Есть 0 дорогих займов → новый возможен.
Есть 1 дорогой заем → второй возможен.
Есть 2 дорогих займа → третий с ПСК выше 200% МФО выдавать нельзя.
При этом речь идет именно о законодательном запрете по этому критерию. Даже если запрет не срабатывает, МФО не обязана одобрять заявку: она продолжает оценивать кредитную историю, долговую нагрузку и собственные риски.
Как МФО узнает, что у заемщика уже есть два дорогих займа
Это еще одно существенное изменение.
С 1 октября МФО должна получать информацию об обязательствах заемщика из его кредитной истории, направляя запросы в квалифицированные бюро кредитных историй.
Эта обязанность прямо предусмотрена статьей 4 закона № 545-ФЗ.
Поэтому схема «взять несколько займов одновременно в разных компаниях и не сообщать о них следующей МФО» становится значительно менее реалистичной.
Почему правило действует только до 31 марта 2027 года
Это один из наиболее важных вопросов всей реформы.
На первый взгляд может показаться странным: государство вводит ограничение 1 октября, но уже через полгода оно прекращает действовать.
На самом деле защита заемщиков не отменяется 1 апреля 2027 года.
Происходит обратное: временное правило заменяется гораздо более жестким постоянным режимом.
Банк России прямо называет период с октября 2026 года переходным периодом. На первом этапе допускается максимум два одновременно действующих займа с ПСК выше 200%, а затем вводится принцип «один заем в руки» для существенно более широкого круга дорогих займов — уже с ПСК выше 100%.

То есть логика реформы выглядит так
Этап 1. Снизить максимальную переплату
С 1 апреля 2026 года предельные начисления по краткосрочным потребительским кредитам и займам снижены со 130% до 100% первоначальной суммы.
Этап 2. Ограничить самые дорогие долговые цепочки
С 1 октября 2026 года заемщику нельзя добавлять третий договор с ПСК выше 200%, если два аналогичных обязательства уже не погашены.
Этап 3. Перейти к принципу «один дорогой заем»
С 1 апреля 2027 года порог снижается до ПСК выше 100%, а новый такой заем нельзя будет оформлять сразу после предыдущего.
Банк России именно так описывает регулирование: «на первом этапе — два займа в руки, далее — один заем в руки». Цель — сократить практику, когда новый дорогой заем используется для обслуживания предыдущего и формируется долговая цепочка.
Зачем вообще понадобился переходный этап
Сам закон № 545-ФЗ устанавливает конкретные даты, но не объясняет отдельно, почему выбран именно шестимесячный срок.
Поэтому некорректно утверждать, например, что «ЦБ дал МФО ровно шесть месяцев специально для перестройки IT-систем», если такого прямого объяснения в нормативном акте нет.
Однако официальные материалы позволяют увидеть общую конструкцию реформы.
1. Ограничение вводится поэтапно
Банк России прямо говорит о переходном периоде и первом этапе реформы. Вместо мгновенного перехода от прежней модели сразу к запрету второго займа с ПСК выше 100% сначала вводится более узкое ограничение для особенно дорогого сегмента — ПСК выше 200%.
2. Рынку приходится менять систему оценки клиентов
Банк России отмечает, что соблюдение новых требований требует от компаний пересмотра подходов к оценке заемщиков и отказа от практик, которые способствуют росту закредитованности. Регулятор также фиксирует, что рынок уже начал готовиться к работе в новой среде.
3. Меняется не одно правило, а вся экономика дорогого микрокредитования
Одновременно с ограничением количества займов МФО сталкиваются с:
- снижением максимальной переплаты;
- более строгой оценкой доходов;
- макропруденциальными лимитами;
- повышенными требованиями к резервированию дорогих займов;
- ограничениями долговых цепочек;
- будущим периодом охлаждения.
Банк России рассматривает эти меры не изолированно, а как комплексную перестройку рынка.
4. С апреля 2027 года меняется сама граница «дорогого» займа
До 31 марта переходное ограничение работает с ПСК выше 200%.
С 1 апреля 2027 года законодатель опускает порог до выше 100%.
То есть количество потенциально затрагиваемых продуктов становится значительно шире.
Поэтому 31 марта 2027 года — не дата окончания регулирования. Это дата окончания перехода к следующему, более жесткому режиму.
Почему ограничение на третий заем временное
Законодатель предусмотрел два последовательных режима. С октября 2026 года ограничиваются наиболее дорогие долговые цепочки — новый заем с ПСК выше 200% нельзя получить при наличии двух непогашенных аналогичных обязательств. С апреля 2027 года этот переходный механизм заменяется более строгим правилом для займов с ПСК выше 100%: одновременно иметь несколько таких займов станет значительно сложнее, а между погашением предыдущего и оформлением нового появится трехдневный период охлаждения. Поэтому срок до 31 марта — это не временная отмена защиты, а ступень перехода к более жесткому регулированию.
Рынок уже меняется: что произошло к осени 2026 года
Реформа интересна тем, что ее последствия можно наблюдать еще до 1 октября.
По данным Банка России, во II квартале 2026 года МФО выдали займов на 490 млрд рублей, что на 2% больше предыдущего квартала.
Но потребительский сегмент одновременно начал сокращаться: выдачи населению уменьшились на 4%, до 426 млрд рублей.
Рынок МФО во II квартале 2026 года
| Показатель | Значение |
|---|---|
| Общий объем выдач МФО | 490 млрд ₽ |
| Выдачи населению | 426 млрд ₽ |
| Изменение потребительских выдач за квартал | −4% |
| Уровень одобрения заявок населения | 39% |
| Изменение уровня одобрения за квартал | −2 п.п. |
| Изменение уровня одобрения за год | −6 п.п. |
| Доля траншей по открытым лимитам в выдачах гражданам | 59% |
| Доля задолженности по договорам с лимитом в потребительском портфеле | 25% |
| Средний размер открытого лимита | 53 тыс. ₽ |
| Средний размер транша | 14 тыс. ₽ |
| Средняя сумма обычного необеспеченного потребительского займа | 16,5 тыс. ₽ |
Источник: Банк России, отчетность МФО на 30 июня 2026 года.
Одобряют все меньше заявок
Особенно заметно меняется риск-политика кредиторов.
Во II квартале 2026 года уровень одобрения потребительских заявок МФО снизился до 39%.
Годом ранее показатель был на 6 процентных пунктов выше.
Банк России связывает снижение в том числе с более консервативной оценкой долговой нагрузки граждан и изменением требований к оценке доходов заемщика.
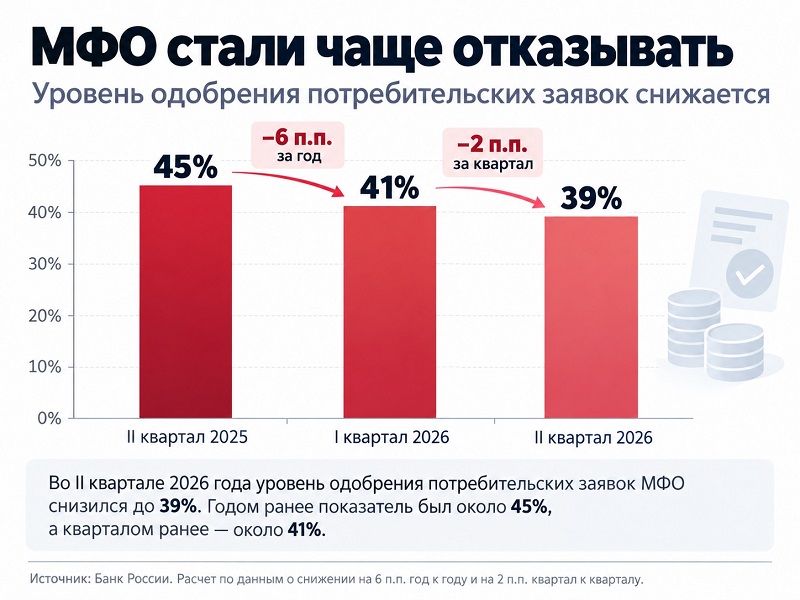
*Доля одобренных заявок населения в МФО снижается на фоне ужесточения оценки долговой нагрузки и подготовки рынка к новым ограничениям.
Сильнее всего сокращаются самые дорогие займы
Снижение потребительских выдач происходит неравномерно.
По данным Банка России, основной спад приходится на МФО, которые специализируются на наиболее дорогих займах с ПСК выше 250% годовых.
Одновременно компании сокращают выдачи заемщикам с наиболее низкими кредитными рейтингами.
В результате новые выдачи постепенно смещаются в сторону более качественных клиентов.
Это важное изменение рынка: регулирование влияет уже не только на максимальную цену займа, но и на то, кому МФО готовы давать деньги.
Еще одно изменение: МФО сокращают сроки дорогих займов
С 1 апреля 2026 года максимальная переплата по новым потребительским займам сроком до года снизилась со 130% до 100% суммы первоначального займа.
Банк России отмечает, что это уже повлияло на продуктовые модели компаний, работающих с ПСК выше 250%.
Многие такие МФО уменьшили сроки предоставляемых займов. Одновременно компании пытаются компенсировать снижение маржинальности за счет дополнительных услуг.
То есть реформа меняет не только юридические ограничения, но и конструкцию самого продукта.
Главная перестройка рынка: кредитные линии вместо отдельных займов
Самая заметная тенденция 2026 года — рост продуктов с лимитом кредитования.
Вместо оформления нового отдельного договора на каждую потребность клиенту открывается лимит, из которого затем можно получать отдельные транши.
Во II квартале 2026 года:
- 59% объема выдач гражданам пришлось на транши в рамках открытых лимитов;
- задолженность по таким договорам достигла 25% потребительского портфеля МФО;
- только за квартал ее доля выросла на 5 процентных пунктов.
Для сравнения: из прироста в 5 п.п. следует, что кварталом ранее доля составляла около 20%.
Данные для графика «Кредитные линии занимают все большую часть портфеля»
| Период | Доля задолженности по договорам с лимитом |
|---|---|
| I квартал 2026 | около 20% |
| II квартал 2026 | 25% |
Источник: расчет на основе данных Банка России.
Зачем МФО переходят на кредитные линии
Банк России объясняет, что продукты с лимитом позволяют компаниям дольше удерживать клиентов.
Для МФО также снижаются отдельные операционные и регуляторные издержки: например, при каждом новом транше в рамках ранее открытого лимита не во всех случаях приходится заново проходить тот же процесс, что при заключении отдельного договора.
Средний срок действия лимитов, открытых во II квартале 2026 года, составил около шести лет, а средняя величина лимита — 53 тыс. рублей.
При этом клиент обычно не получает всю сумму сразу: средний транш составлял около 14 тыс. рублей.
По размеру это близко к обычному необеспеченному микрозайму — в том же квартале его средняя сумма составляла около 16,5 тыс. рублей.
Парадокс: кредитные линии остаются очень дорогими
Переход к долгосрочным лимитам не означает автоматического удешевления микрофинансирования.
По данным ЦБ, 83% объема вновь открытых лимитов во II квартале 2026 года имели ПСК выше 250% годовых.
Это один из наиболее показательных фактов рынка перед реформой.
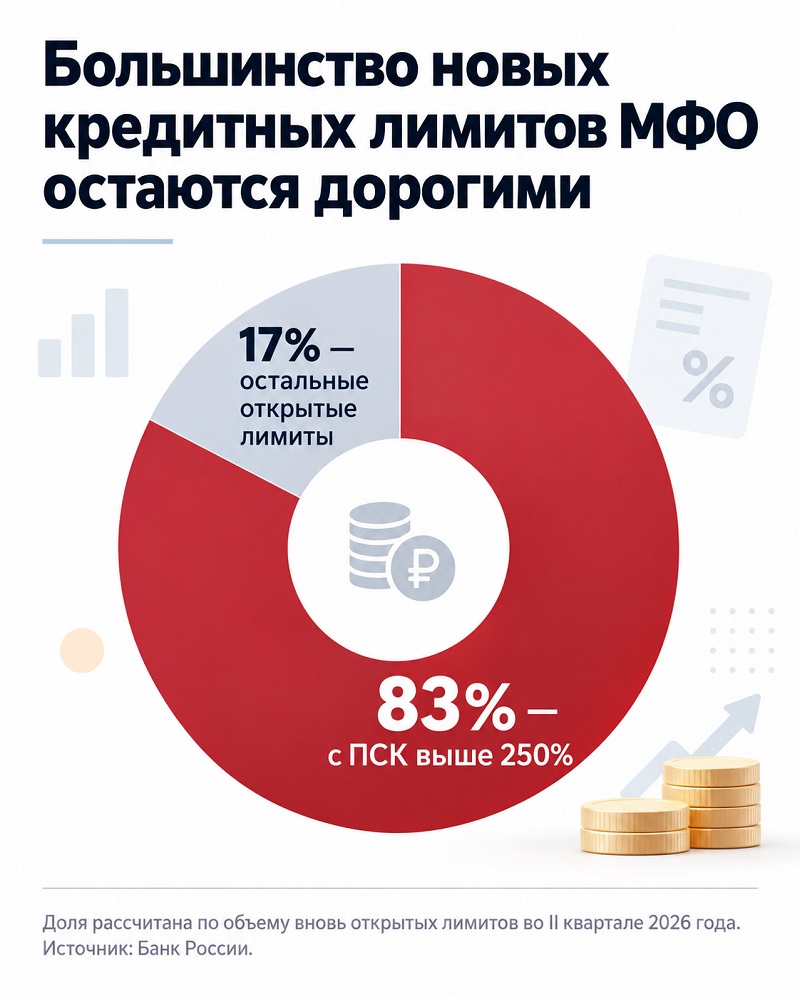
При этом сам по себе формат кредитной линии не означает обход закона. Применение ограничений зависит от конструкции конкретного договора и требований законодательства. Корректнее говорить о смене продуктовой модели рынка, которую Банк России уже фиксирует перед введением количественных ограничений.
Почти половина потребительского портфеля связана с клиентами с несколькими дорогими займами
Масштаб проблемы долговых цепочек хорошо показывает еще один показатель Банка России.
Перед введением новых ограничений постепенно снижается доля заемщиков, у которых имеется два и более дорогих займа с ПСК выше 100%.
Однако на середину 2026 года задолженность таких клиентов все еще составляет 47% потребительского портфеля МФО.
Важно правильно трактовать эту цифру.
Это не означает, что 47% всех клиентов имеют несколько займов.
Речь идет о доле задолженности таких заемщиков в потребительском портфеле МФО.
Это не новая проблема
По итогам 2024 года Банк России уже фиксировал сильную концентрацию долга у клиентов с несколькими договорами.
На конец 2024 года:
- 64% заемщиков имели один действующий заем;
- 14% — два;
- 22% — три и более.
При этом именно заемщики с тремя и более займами формировали 49% всего потребительского портфеля МФО.
То есть относительно небольшая группа клиентов с большим количеством одновременных обязательств создавала почти половину задолженности рынка.
Данные для инфографики
| Количество действующих займов | Доля заемщиков | Доля потребительского портфеля |
|---|---|---|
| 1 заем | 64% | 38% |
| 2 займа | 14% | 13% |
| 3 и более | 22% | 49% |
Источник: Банк России, данные на 31 декабря 2024 года.
Этот график особенно хорошо объясняет, почему регулятор сосредоточился именно на количестве одновременно действующих дорогих займов.
Почему ЦБ борется именно с «цепочками займов»
Проблема возникает, когда микрозаем перестает быть краткосрочным источником денег и превращается в постоянно возобновляемый долг.
Например:
заем № 1 → заем № 2 для погашения займа № 1 → заем № 3 → новый договор → дальнейший рост долга.
Банк России связывает такие цепочки с ростом риска просрочки. В I квартале 2026 года регулятор отмечал, что дорогие займы с ПСК 250%+ особенно часто создают проблемы у клиентов, у которых задолженность перед МФО продолжает расти.
ЦБ также обращает внимание на необычный статистический эффект: цепочки новых займов могут некоторое время маскировать реальную проблему возврата денег, потому что предыдущий долг формально погашается за счет нового займа. После ограничения таких практик часть проблемной задолженности может, напротив, стать более заметной в отчетности.
Что будет с 1 апреля 2027 года
Вот почему переходный период с октября 2026 года особенно важен.
С 1 апреля 2027 года порог снижается сразу вдвое:
- было на переходном этапе — ПСК выше 200%;
- станет — ПСК выше 100%.
Кроме того, новый дорогой заем нельзя будет оформить сразу после предыдущего.
Закон запрещает МФО согласовывать индивидуальные условия нового займа с ПСК выше 100% ранее четвертого календарного дня после полного прекращения предыдущего обязательства с ПСК выше 100%.
На практике это означает три полных календарных дня ожидания.
Пример
Предыдущий заем с ПСК выше 100% полностью закрыт 10 апреля.
Период охлаждения:
11 апреля;
12 апреля;
13 апреля.
Новый договор можно согласовать не ранее 14 апреля.
Октябрь 2026 против апреля 2027 года
| Параметр | 01.10.2026–31.03.2027 | С 01.04.2027 |
|---|---|---|
| Порог ПСК | >200% | >100% |
| Сколько уже имеющихся дорогих обязательств блокируют новый заем | 2 | Фактически 1 |
| Учитываются договоры других банков и МФО | Да | Да |
| Проверка кредитной истории | Да | Да |
| Новый заем сразу после погашения предыдущего | Возможен при соблюдении остальных требований | Нет |
| Период охлаждения | Нет специального трехдневного периода | 3 календарных дня |
| Характер режима | Переходный | Более жесткий следующий этап |
Не путайте ПСК 100% и максимальную переплату 100%
Здесь возникает больше всего ошибок.
С 1 апреля 2026 года максимальный размер начислений по новым потребительским кредитам и займам сроком до года снижен со 130 до 100% первоначальной суммы займа.
Например, человек получил:
10 000 ₽.
Максимальные учитываемые законом начисления:
10 000 ₽.
Следовательно, сумма первоначального долга и предельных начислений может достигнуть:
20 000 ₽.
Это не означает, что ПСК договора обязательно равна 100%.
ПСК — годовой показатель стоимости кредитного продукта, рассчитываемый по специальным правилам.
Поэтому краткосрочный микрозаем может иметь ПСК существенно выше 100% годовых, но начисления по нему все равно ограничиваются отдельной нормой о максимальной переплате.
Как изменился максимальный долг после апреля 2026 года
| Сумма займа | Старый предел: начисления 130% | Новый предел: начисления 100% | Разница |
|---|---|---|---|
| 5 000 ₽ | 11 500 ₽ всего | 10 000 ₽ всего | −1 500 ₽ |
| 10 000 ₽ | 23 000 ₽ | 20 000 ₽ | −3 000 ₽ |
| 20 000 ₽ | 46 000 ₽ | 40 000 ₽ | −6 000 ₽ |
| 30 000 ₽ | 69 000 ₽ | 60 000 ₽ | −9 000 ₽ |
| 50 000 ₽ | 115 000 ₽ | 100 000 ₽ | −15 000 ₽ |
Это расчет максимально возможной суммы основного долга и начислений в рамках установленного предела, а не прогноз фактической задолженности конкретного заемщика.
Пример: кому откажут после 1 октября
Допустим, у заемщика есть:
МФО № 1: непогашенный заем, ПСК 270%.
МФО № 2: непогашенный заем, ПСК 245%.
Человек обращается в третью компанию за новым займом с ПСК 280%.
После 1 октября 2026 года выдать такой заем нельзя.
У клиента уже есть два непогашенных договора с ПСК выше 200%, а новый договор также превышает этот порог.
А если один из займов дешевле 200%?
Предположим:
- заем № 1 — ПСК 250%;
- заем № 2 — ПСК 150%.
Для временного правила октября 2026 года это не два займа с ПСК выше 200%.
Поэтому именно запрет на «третий дорогой заем» по статье 4 закона № 545-ФЗ в такой конфигурации не срабатывает.
Но это не означает автоматического одобрения новой заявки.
А если один долг находится в банке?
Он тоже может учитываться.
В законе речь идет о договорах с любыми кредитными организациями и микрофинансовыми организациями.
Следовательно, при соблюдении остальных условий комбинация может выглядеть так:
дорогой банковский кредит + дорогой микрозаем = два учитываемых обязательства.
Новый микрозаем с ПСК выше 200% тогда может попасть под запрет.
А если ПСК ровно 200%?
Формулировка закона — «превышает 200 процентов годовых».
Следовательно, для применения именно этой нормы имеет значение превышение порога.
ПСК 200,00% и ПСК 200,01% с точки зрения формального условия закона находятся по разные стороны порога.
Что еще меняется в бизнес-модели МФО
Ограничение количества договоров — лишь одна часть реформы.
Закон № 545-ФЗ также ограничивает практики, позволяющие переносить долг из одного договора в другой.
МФО запрещается, в частности, проводить новацию обязательства в новый договор потребительского займа между теми же лицами и включать непогашенные проценты, штрафы, пени и отдельные другие платежи непосредственно в основной долг через дополнительное соглашение.
Именно поэтому рынок одновременно:
- повышает требования к клиентам;
- снижает выдачи наиболее рискованным заемщикам;
- сокращает сроки части дорогих продуктов;
- развивает кредитные линии;
- конкурирует за более качественных клиентов;
- постепенно дифференцирует ставки.
Банк России ожидает, что новые требования заставят компании корректировать скоринг и бизнес-процессы, а не искать новые способы обхода ограничений.
Что это может означать для заемщиков
1. Получить несколько дорогих займов станет сложнее
Первое ограничение вступит в силу уже 1 октября.
Через полгода требования станут еще жестче.
2. Отказов может стать больше
Этот процесс уже идет: во II квартале 2026 года одобрялось только 39% потребительских заявок.
3. МФО будут бороться за клиентов с лучшей кредитной историей
Банк России уже фиксирует смещение новых выдач в сторону более качественных заемщиков.
4. Привычный заем «до зарплаты» может менять форму
Кредиторы активнее предлагают долгосрочные лимиты, из которых деньги выдаются отдельными траншами.
5. ПСК станет еще важнее при сравнении предложений
Именно от ПСК зависит, относится ли договор к категориям, на которые распространяются новые количественные ограничения.
Что проверить заемщику перед оформлением займа
Перед подписанием договора стоит посмотреть:
- ПСК, а не только рекламную дневную ставку.
- Сколько денег нужно вернуть за фактический срок займа.
- Есть ли дополнительные платные услуги.
- Не действуют ли уже другие дорогие кредиты и займы.
- Обычный это заем или договор с лимитом кредитования.
- Как будет происходить выдача повторных траншей.
- Есть ли МФО в государственном реестре Банка России.
Три даты, которые нужно запомнить
1 апреля 2026 года
Максимальные начисления по новым потребительским кредитам и займам сроком до года снижены до 100% первоначальной суммы.
1 октября 2026 года
Начинается переходный период: третий заем с ПСК выше 200% при наличии двух непогашенных аналогичных обязательств МФО выдавать нельзя.
1 апреля 2027 года
Начинается следующий этап: порог снижается до ПСК выше 100%, фактически вводится принцип «один дорогой заем в руки» и трехдневный период охлаждения.
Что показывают цифры рынка перед реформой
К сентябрю 2026 года уже нельзя говорить, что рынок МФО только «готовится» к изменениям.
Трансформация фактически началась.
Потребительские выдачи снижаются, одобрение заявок упало до 39%, самые дорогие кредиторы сокращают выдачи наиболее рискованным клиентам, а кредитные линии занимают все большую долю рынка.
На этом фоне запрет третьего дорогого займа с 1 октября выглядит не изолированной мерой, а очередным элементом более масштабной перестройки микрофинансирования.
И наиболее серьезные изменения еще впереди.
С 1 апреля 2027 года регулирование затронет уже займы с ПСК выше 100%, поэтому шестимесячный период с октября по март правильнее рассматривать как переходный мост между прежней моделью микрокредитования и новым принципом «один дорогой заем в руки».
Частые вопросы
С 1 октября 2026 года вообще нельзя будет иметь три займа?
Нет.
Закон не запрещает любое количество любых кредитов и займов.
Временное ограничение касается конкретной ситуации: МФО собирается выдать новый заем с ПСК выше 200%, а у клиента уже есть два непогашенных кредита или займа с ПСК выше 200%.
Почему говорят именно о «третьем займе»?
Потому что новый договор блокируется, когда у человека уже есть два соответствующих критериям непогашенных обязательства.
Почему правило действует только полгода?
Потому что закон предусматривает его как переходный этап. С 1 апреля 2027 года вместо него начинает действовать более жесткая модель для займов с ПСК выше 100%. Банк России прямо называет октябрьский этап переходным периодом.
Значит ли это, что после 1 апреля 2027 года снова можно будет иметь три дорогих займа?
Нет.
Наоборот, регулирование становится строже.
ПСК ограничат 100% с октября 2026 года?
Нет.
Порог ПСК временного ограничения с 1 октября составляет выше 200% годовых.
Значение выше 100% ПСК относится к следующему этапу с 1 апреля 2027 года.
А ограничение 100% от суммы займа, действующее с апреля 2026 года, относится к максимальным начислениям по краткосрочным договорам.
Почему МФО переходят на кредитные линии?
Банк России указывает, что этот формат помогает компаниям дольше удерживать клиентов и снижать часть операционных и регуляторных издержек. Рост таких продуктов регулятор уже фиксирует в преддверии количественных ограничений.
Главное
Реформа микрофинансирования в 2026–2027 годах строится не вокруг одного запрета.
С апреля 2026 года ограничена максимальная переплата.
С октября 2026 года ограничивается третий особенно дорогой заем.
С апреля 2027 года начинает действовать принцип «один дорогой заем в руки» для значительно более широкого диапазона займов.
Рынок реагирует заранее: выдачи наиболее дорогих займов сокращаются, требования к заемщикам ужесточаются, а МФО все активнее переводят клиентов на продукты с лимитом кредитования.
Главная перестройка рынка продолжится после 1 апреля 2027 года.
Источники
Основу материала составляют Федеральный закон от 29.12.2025 № 545-ФЗ и официальные материалы Банка России о состоянии рынка МФО за 2024 год, I и II кварталы 2026 года.
Обнаружили ошибку? Выделите ее и нажмите Ctrl + Enter.